飲酒運転で任意保険は出る?被害者救済と自己負担の境界線を徹底解説
重大な事故や悲惨な結末が連日報じられるなか、依然として社会問題であり続ける飲酒運転。「もしお酒を飲んで事故を起こしたら、加入している任意保険はすべて無効になるのか」という疑問を持つドライバーは少なくありません。法律違反を犯したのだから一切の保険金は出ないはずだ、と考えるのが一般的な感覚かもしれません。
しかし、実際の自動車保険の約款では、「被害者救済」と「加害者本人の損害」で補償の扱いが180度異なるという厳格な線引きが存在します。万が一の事態において誰に何が支払われ、どのような経済的破滅が待ち受けているのか、2026年時点の最新法規と実務をもとにその真相を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:被害者への対人賠償・対物賠償は「被害者救済」を最優先するため、飲酒運転であっても任意保険から全額支払われる。
- 要点2:加害者自身の怪我や愛車の損害(人身傷害補償・車両保険)は「免責事由」となり、保険金は1円も支払われない。
- 要点3:同乗者への補償減額や将来的な保険会社からの求償など、最終的に加害者本人が背負う自己負担額は数千万円から億円単位に達する。
【2026年最新】飲酒運転でも任意保険は使える?被害者救済と自己負担の境界線
結論から言えば、飲酒運転による事故であっても任意保険が完全に「ゼロ」になるわけではありません。保険会社が定める約款では、補償の対象が「無辜(むこ)の被害者」なのか「悪質な加害者本人」なのかによって明確に分けられています。
飲酒運転や酒気帯び運転は極めて悪質な法令違反ですが、仮に任意保険が一切使えないとなると、加害者に支払い能力がない場合に被害者が治療費や賠償金を受け取れず路頭に迷ってしまいます。そのため、日本の損害保険制度では被害者保護を最優先とし、相手方への賠償責任保険を有効とする設計がとられています。
一方で、重大な過失・犯罪行為を犯した加害者自身を守るための補償は一切認められません。この「被害者は救うが、加害者は救わない」という明確な境界線こそが、自動車保険における基本的なルールです。
対人・対物賠償はおりる?被害者を守る保険の仕組みと自賠責保険との違い
相手を死傷させてしまった場合の対人賠償保険や、相手の車両・ガードレール・店舗などを損壊した際の対物賠償保険は、加害者が飲酒運転であっても保険金が支払われます。
ここで知っておくべきは、自賠責保険と任意保険の役割の違いです。国の強制保険である自賠責保険は被害者の人身損害(死亡時最高3,000万円、重度後遺障害時最高4,000万円)のみをカバーしますが、重大事故ではこの限度額をあっさり超えてしまいます。その不足分を補うのが任意保険の対人賠償であり、無制限に設定されていれば数億円にのぼる損害額も相手方へ確実に補償されます。
また、相手の車や建物に対する物損事故は自賠責保険の補償対象外ですが、任意保険の対物賠償に加入していれば、相手方への損害賠償金は保険からしっかりと支払われます。すべては事故に巻き込まれた被害者の生活を守るための法的措置です。
車両保険や人身傷害は免責!加害者自身に下される「一切補償なし」の現実
相手方への賠償が保険でまかなわれる一方、加害者側に対する補償は完全に遮断されます。保険約款には「重大な法令違反や故意・重過失による損害は保険金を支払わない」とする免責事由が明記されているためです。
具体的には、以下の補償項目がすべて適用外(免責)となります。
・車両保険:大破した自分の車の修理費や買い替え費用は全額自己負担。
・人身傷害補償・搭乗者傷害保険:加害者自身の治療費、入院費、後遺障害・死亡補償は一切支給なし。
・自損事故保険・無保険車傷害保険:単独事故で電柱に激突して大怪我を負っても、保険金請求は不可。
治療費が数百万円かかろうと、ローンが残った車がスクラップになろうと、保険会社からの給付は1円もありません。身体の自由と財産を同時に失うリスクを加害者が一身に背負うことになります。
同乗者も補償が大幅減額?「酒気帯び同乗」に適用される過失割合のペナルティ
飲酒運転の車に同乗していた人物が事故で死傷した場合、補償の行方はどうなるのでしょうか。法的には同乗者も「被害者」の側面に該当するため、原則として運転者の対人賠償保険の請求対象にはなり得ます。
しかし、運転者が酒を飲んでいることを知りながら同乗していた場合、判例上は「過失相殺」による補償の大幅減額が下されます。飲酒運転を容認・助長した責任を問われ、支払われる損害賠償額が20%〜50%程度カットされるケースが一般的です。
さらに、同乗者が運転者にお酒を勧めたり、一緒に飲酒した後に運転を依頼していたような悪質なケースでは、減額幅がさらに拡大するだけでなく、危険運転致死傷罪の共犯や道路交通法違反(同乗罪)として刑事罰の対象にもなります。「乗っていただけ」では済まされない厳しい現実が存在します。
保険会社からの求償権と損害賠償|人生を狂わせる莫大な自己負担リスク
「相手への賠償金が保険から出るなら、経済的には破滅しないのでは」と考えるのは大きな誤解です。飲酒運転事故を起こした加害者には、保険金支払い後も過酷な金銭的制裁が待っています。
保険会社が被害者へ賠償金を支払った後、加害者の悪質性や契約内容によっては保険会社から加害者本人に対して支払った金額の返還を求める「求償権」が行使されるケースがあります。特に故意に近い重大な違法行為が認められた場合、保険会社が立て替えた数千万円〜数億円の損害賠償金を、後から一括または分割で請求されるリスクを孕んでいます。
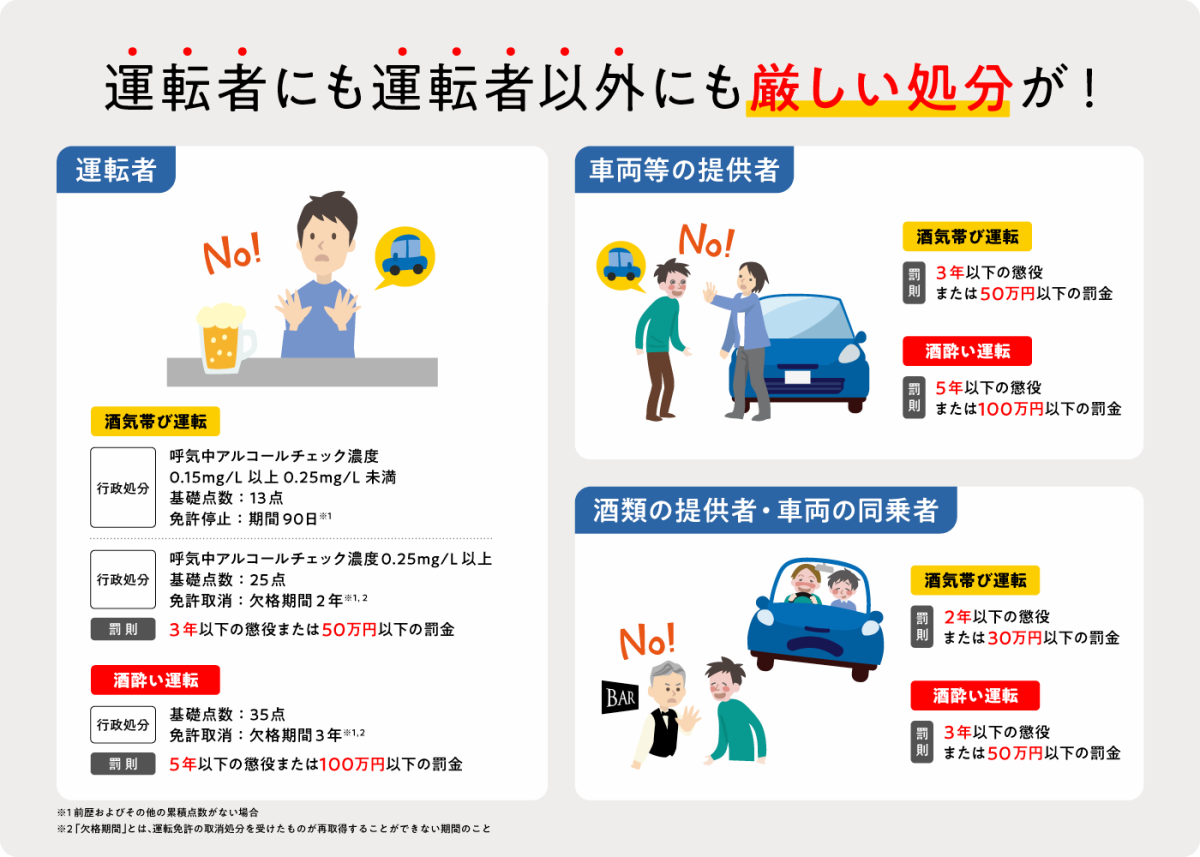
刑事罰としての罰金刑(最大100万円)、免許取消による職の喪失、相手方への謝罪や示談に関わる諸経費、そして自分の怪我の医療費。任意保険の免責と求償リスクが重なることで、生涯にわたって莫大な借金を背負い続けることになります。
【飲酒 運転 任意 保険】に関するよくある質問(FAQ)
Q1:翌朝に「お酒が抜けている」と思って運転し事故を起こした場合も、保険の免責になりますか?
A1:はい。体感的に酔いが覚めていても、呼気検査で基準値(呼気1リットル中0.15mg以上)のアルコールが検出されれば「酒気帯び運転」と判定されます。加害者自身の車両保険や人身傷害補償は免責となり、保険金は支払われません。
Q2:飲酒運転の事故でも、保険会社の示談代行サービスは利用できますか?
A2:対人・対物賠償が適用されるため、被害者との示談交渉自体は保険会社が対応するのが一般的です。ただし、刑事事件化や被害者の感情悪化により示談が難航するケースが多く、弁護士特約なども自身の飲酒運転事故では適用外となるため、極めて厳しい立場に立たされます。
Q3:物損事故で他人の家の塀や店舗を壊した場合、対物賠償で修理費は全額補償されますか?
A3:相手方の損害(塀の修理費や店舗の休業損害など)は、被害者救済の観点から対物賠償保険の限度額内で支払われます。ただし、加害者自身の車の修理代は車両保険が免責となるため全額自己負担となります。
まとめ:飲酒運転の代償は想像を絶する|保険の真実と正しい危機管理
自動車保険が「被害者救済」のために機能するとはいえ、それは決して加害者を助けるための免罪符ではありません。自分自身の怪我や愛車への補償は完全に断たれ、同乗者にも重い過失ペナルティが科され、最終的には人生を揺るがす莫大な経済的負担が重くのしかかります。
「少しの距離だから」「一杯だけだから」という油断が、被害者の人生だけでなく、自分や家族の将来をも一瞬で奪い去ります。飲酒運転に対する社会と保険の目は年々厳しさを増しており、いかなる言い訳も通用しません。お酒を口にしたら絶対にハンドルを握らないという鉄則を、改めて胸に刻む必要があります。 (出典: 飲酒 運転 任意 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。