セブンイレブン×大手商社の思惑!買収防衛と業界再編の真相
カナダのコンビニ大手アリマンタシォン・クシュタールによる巨額買収提案をきっかけに、セブン&アイ・ホールディングスを巡る攻防が激化しています。その渦中で常にキープレイヤーとして浮上するのが、日本の「総合商社」の存在です。
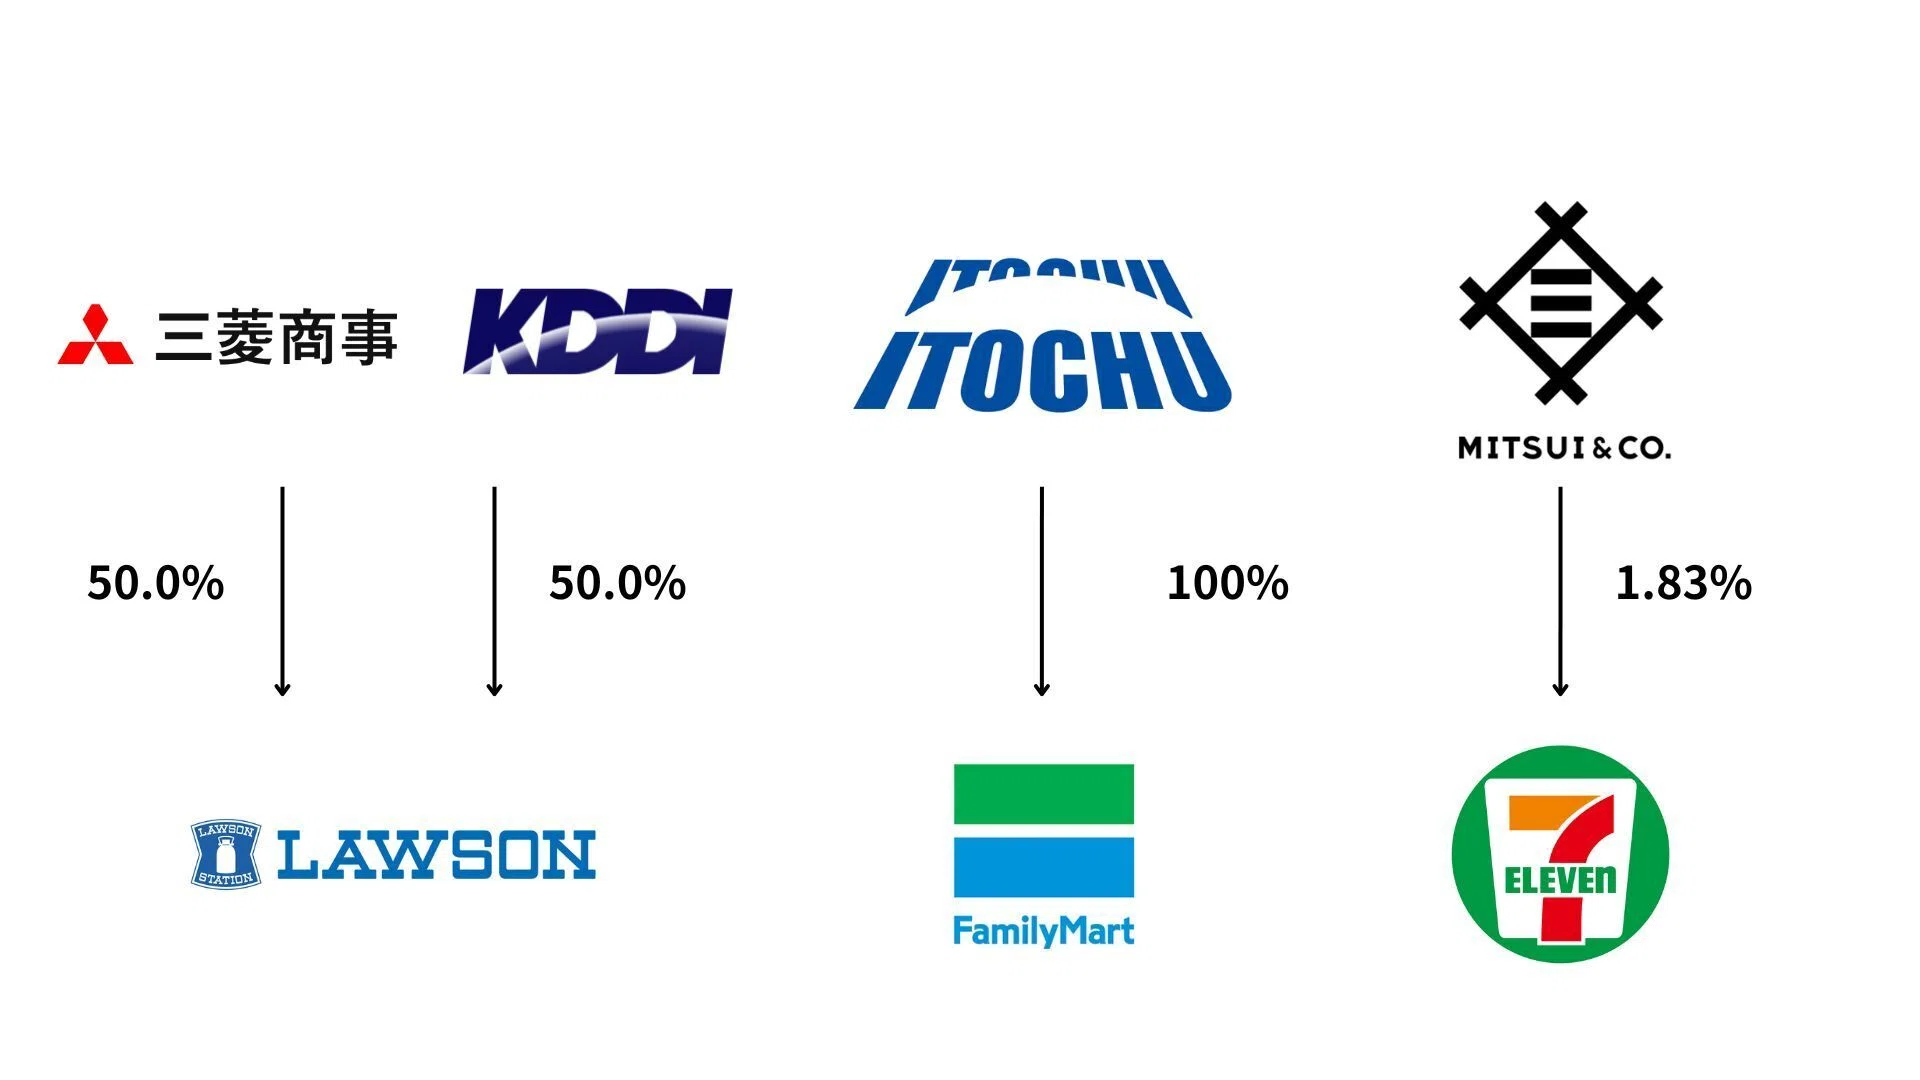
ライバルのファミリーマートは伊藤忠商事、ローソンは三菱商事(およびKDDI)が強固な基盤を固める中、独立路線を歩んできたセブン-イレブンはどのような舵取りを行うのでしょうか。創業家によるMBO(経営陣による買収)構想や三井物産をはじめとする大手商社との関係値、そして業界再編の裏にある決定的な思惑を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:外資クシュタールからの買収防衛策として、創業家主導のセブン&アイMBO構想や国内パートナーとの連携模索が加速している。
- 要点2:ファミマ(伊藤忠商事)やローソン(三菱商事)に対し、セブン-イレブンは三井物産と原料調達を中心とした戦略的協業関係を維持してきた。
- 要点3:商社がコンビニを重視する理由は、グローバルな原材料調達力、物流インフラの最適化、そして膨大な顧客データを活かしたリテールメディア事業にある。
【2026年最新動向】クシュタールの買収提案とセブン&アイのMBO構想
流通業界に激震を走らせたクシュタール買収提案理由は、単なるシェア拡大にとどまりません。北米市場で圧倒的な店舗網を持つセブン-イレブンの収益力と、高度に磨かれた商品開発ノウハウをグループに取り込むことが狙いでした。この外圧に対し、セブン&アイホールディングス株価は大きく変動し、経営陣には企業価値の抜本的な向上が突きつけられました。
そこで浮上した最大の対抗策が、創業家(伊藤家)を中心とするセブンイレブン創業家買収防衛と、それに伴うメガバンクやパートナー企業を巻き込んだセブン&アイMBOの検討です。祖業であるスーパー事業(旧イトーヨーカ堂などのヨーク・ホールディングス)を切り離し、中核であるコンビニ事業に経営資源を集中させる構造改革が進められています。
この防衛劇において、メガバンクの協調融資と並び、強力な資本・業務パートナーの候補として取り沙汰され続けているのが、国内流通に深く根を張る大手総合商社です。
セブン・ファミマ・ローソンが描く「大手商社とコンビニ」の勢力図
日本のコンビニ業界勢力図を俯瞰すると、大手商社とコンビニチェーンの関係性は三者三様の構図を描いています。
まず、伊藤忠商事ファミリーマートの関係は、2020年の完全子会社化によって極めて強固なものとなりました。伊藤忠の持つ食品流通ネットワークと徹底した現場主義が、ファミマのオリジナル商品開発やマーケティングにダイレクトに反映されています。
一方、三菱商事ローソンは、三菱商事の原料調達・物流網に加え、2024年のKDDIによる資本参加によって「通信×商社×コンビニ」という新たな共同経営体制へと進化しました。巨大な経済圏連携を武器に、リアル店舗のDX化を急速に推し進めています。
これら2強に対し、セブン-イレブンは長らく特定の商社に依存しない独立経営を誇ってきましたが、近年の業界環境の変化により、大手商社コンビニ関係のバランスが再考を迫られています。
なぜセブンイレブンは商社と組むのか?知られざる三井物産との関係
特定商社の子会社化を避けてきたセブン-イレブンですが、決して商社と無縁だったわけではありません。長年にわたり強固なパートナーシップを結んできたのが三井物産です。
三井物産セブンイレブンの協業は、資本の論理による支配ではなく、機能重視のアライアンスという特徴を持っています。具体的には、おにぎりや弁当用の米・小麦などの穀物調達、包装資材の供給、専用工場のオペレーション支援など、裏方のサプライチェーンを強靭に支えてきました。
資本関係で縛る伊藤忠や三菱商事とは異なり、セブン-イレブンは調達の自由度を残すことで、品質とコスト競争力を極限まで高める戦略をとってきました。しかし、外資からの敵対的買収リスクや世界規模での原材料高騰に直面する現在、この関係性を資本面も含めてより強固な枠組みへアップデートする可能性が業界内で注目されています。
セブンイレブン商社買収の噂は本当か?再編をめぐる思惑の真相
市場では一時、「三井物産などがホワイトナイトとしてセブン&アイを丸ごと買収するのではないか」というセブンイレブン商社買収のシナリオが囁かれました。しかし、時価総額数兆円規模に達する巨大グループを単一の商社が買収・非公開化することは、財務リスクの観点から現実的ではありません。
再編をめぐる真相は、商社による単純な買収ではなく、創業家が推進するMBOに対する一部出資や優先株の引き受け、あるいはコンビニ事業への直接的な戦略出資という形での参画です。商社側にとっても、セブン-イレブンの国内外に広がる約8万店超の販売チャネルは喉から手が出るほど魅力的なアセットであり、資本を投じる十分な動機が存在します。
市場の思惑と現実的な資本調達スキームが交錯する中、セブンイレブン再編最新動向は、商社の「機能提供」と「防衛資本」がどう組み合わさるかという一点に収斂しています。
商社提携がもたらす決定的なメリット|原材料調達から海外展開・リテールメディアまで
コンビニ各社が商社との結びつきを深める背景には、明確な事業上の合理性があります。コンビニ商社提携メリットは、主に以下の3点に集約されます。
第一に、グローバルな原材料調達力と価格交渉力です。気候変動や地政学リスクにより原材料の価格乱高下が続く中、世界中に独自の調達ネットワークを持つ総合商社の存在は、安定供給と原価低減に直結します。
第二に、海外店舗網の拡大とサプライチェーン構築です。国内市場が飽和する中、東南アジアや北米、欧州での出店攻勢において、現地のインフラや商習慣に精通した商社の支援は不可欠な推進力となります。
第三に、リテールメディアと購買データの高度活用です。日々の購買データを起点とした広告ビジネスや新商品開発において、商社が持つ多種多様な産業データとの掛け合わせが、新たな収益の柱として期待されています。
【セブンイレブン 商社】に関するよくある質問(FAQ)
Q1:セブン-イレブンは三井物産の子会社になるのですか?
A1:子会社化の可能性は極めて低いとみられています。三井物産は原材料調達や物流などで深い協力関係にありますが、セブン-イレブンの企業規模が巨大であることや、独立した経営体制を維持する方針から、業務提携や一部出資にとどまる見方が一般的です。
Q2:なぜファミリーマートやローソンは商社の傘下に入ったのですか?
A2:伊藤忠商事や三菱商事の持つ調達力、食品製造・物流ネットワークを最大限に活用し、競争力を高めるためです。ファミマは伊藤忠の完全子会社化により迅速な意思決定を実現し、ローソンは三菱商事主導のもとKDDIとも提携してDX戦略を加速させています。
Q3:クシュタールの買収提案に対して商社はどう動いているのですか?
A3:直接の対抗買収者として名乗りを上げるのではなく、創業家側が進める買収防衛やMBO、事業再編のパートナーとして、資金支援やサプライチェーン強化の面から連携を模索する動きが見られます。
まとめ:激変するコンビニ勢力図とセブンイレブンの未来展望
セブン-イレブンを取り巻く環境は、かつてない転換点を迎えています。外資からの買収提案を契機とした資本防衛、そして祖業スーパーの分離とコンビニ事業への集中は、長年続いた同社の経営モデルを大きく作り変えつつあります。
伊藤忠×ファミマ、三菱商事×KDDI×ローソンというメガアライアンスが先行する中、セブン-イレブンが商社の調達力やグローバル機能をどのように取り込み、強靭な事業基盤を再構築するのか。今後の資本再編と提携の行方が、流通業界の覇権争いを決定づけることになります。 (出典: セブンイレブン 商社(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。