扶養親族等申告書の書き方2026!控除漏れを防ぐ記入例と注意点
年末調整や年金受給の手続きシーズンを迎えると、職場や日本年金機構から届く「扶養親族等申告書」。税金や手取り額に直結する重要な書類でありながら、細かな記入欄や税制改正のルールに頭を悩ませる人は少なくありません。「書き方を間違えたらどうなるのか」「配偶者や子どもの年収はいくらで見積もればいいのか」といった疑問を抱えたまま放置すると、受けられるはずの控除を逃し、余計な税金を天引きされるリスクもあります。
2026年現在の税制ルールを踏まえ、給与所得者(会社員・パート・アルバイト)と年金受給者それぞれの書類の書き分け、所得の見積もり計算、書き損じ時のリカバリー手順までを徹底的に整理しました。正しい知識を押さえて、手取りを守る確実な申告を行いましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の所得要件と判定基準を正しく把握し、控除漏れによる手取り減少を未然に防ぐ。
- 要点2:会社員向けと公的年金受給者向けで異なる記入例や、マイナンバー記載のルールを網羅。
- 要点3:書き損じの訂正法や途中就職・退職時の提出手続きを押さえることで、トラブルなく手続きを完結できる。
【2026年最新】扶養親族等の所得要件と「103万の壁」判定基準
扶養申告書を作成する際、最初につまずきやすいのが「誰を扶養に入れられるか」という判定基準です。税法上の扶養親族に該当するかどうかは、その年の合計所得金額が48万円以下(給与収入のみの場合は年収103万円以下)であることが基本原則となります。
いわゆる「103万の壁」の判定基準は、給与所得控除(最低55万円)を差し引いた後の金額が48万円以下になるかどうかが境目です。学生のアルバイトやパート勤務の家族を扶養に入れる場合、1月から12月までの年収見込みが103万円を超えるかどうかが最大のチェックポイントになります。
また、配偶者控除・配偶者特別控除における所得の見積額については、申告書を提出する時点での「1年間の見込み年収」から給与所得控除を引いた金額を計算して記載します。本人の年収が1,000万円(所得900万円)を超える場合は配偶者控除の対象外となるなど、申告者本人の所得制限も設けられているため事前の確認が欠かせません。
会社員・パート必見!年末調整における扶養控除等申告書の記入例
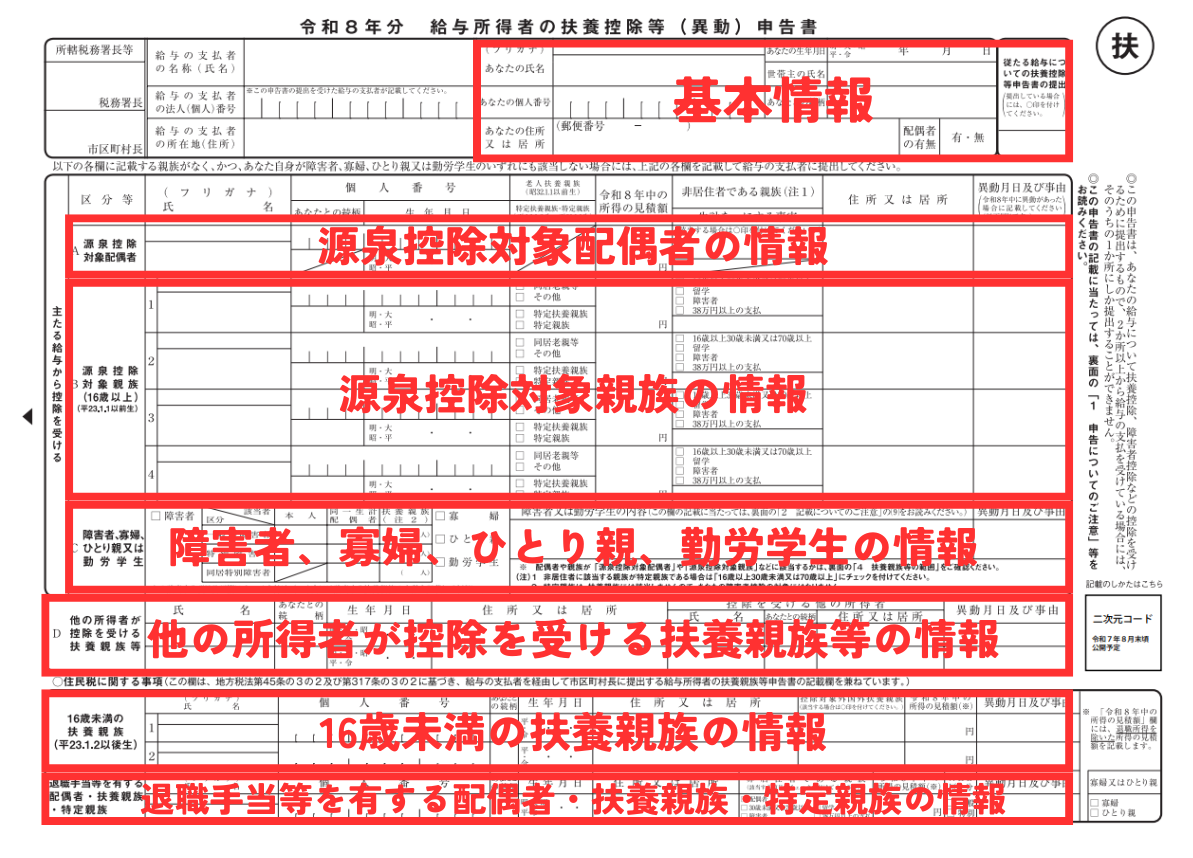
勤務先から配布される「給与所得者の扶養控除等(異動)申告書」は、翌年分の給与から源泉徴収される税額を正しく算出するための基本書類です。用紙は国税庁の申告書テンプレートまたは各社のWeb年末調整システムで提供されます。
実際の記入にあたっては、以下の主要ブロックを順番に埋めていきます。
① 申告者本人の情報欄:
氏名、生年月日、現住所、世帯主の氏名および続柄を記入します。マイナンバーの記載の有無については勤務先の運用によって異なり、すでに社内管理システムへ登録済みの場合は記入不要とされるケースが大半です。必ず社内アナウンスを確認してください。
② 主たる給与から控除を受ける扶養親族欄:
控除対象となる配偶者や16歳以上の扶養親族(子ども、両親など)の氏名、マイナンバー、生年月日、続柄、見込み所得額を記入します。16歳未満の子どもは税法上の控除対象外ですが、住民税に関する事項の欄に記載が必要です。
③ 控除対象扶養親族の区分:
19歳以上23歳未満の「特定扶養親族」や、70歳以上の「同居老親等」に該当する場合は、該当区分にチェックを入れます。区分によって控除額が大きく増額されるため、生年月日の照合を怠らないようにしましょう。
公的年金等の受給者の扶養親族等申告書|提出しないとどうなる?
65歳以上で公的年金を受け取っている人のもとには、毎年秋頃に日本年金機構から「公的年金等の受給者の扶養親族等申告書」が届きます。これは年金から源泉徴収される所得税の各種控除を適用するための書類です。
ここで多くの受給者が不安に感じるのが「年金受給者が扶養申告を提出しないとどうなるのか」という点です。結論から言うと、提出を怠ると各種控除(配偶者控除、扶養控除、障害者控除など)が一切適用されず、一律に高い税率で源泉徴収されてしまいます。結果として年金の振込額が大幅に減額される事態に直面します。
扶養親族がいない場合でも、本人該当の各種控除を受けるためには提出が必要です。届いた申告書に印字された内容を確認し、変更がなければそのまま返送するだけで手続きは完了します。
見落とし厳禁!障害者控除・寡婦控除の記入欄と扶養から外れるケース
扶養申告書には、一般的な親族控除以外にも見落としがちな税額軽減措置が用意されています。代表的なものが障害者控除や寡婦控除・ひとり親控除の記入欄です。
本人または扶養親族が障害者手帳などを所持している場合は、障害の程度(一般または特別障害者)に応じた欄にチェックを入れ、手帳の種類や交付年月日を記載します。また、離婚・死別後に再婚していない単身者で一定の所得要件を満たす場合は、寡婦控除またはひとり親控除の適用を受けることで年間数万円単位の節税が可能です。
一方で、扶養親族に該当しない場合の主な理由として最も多いのが「年途中の残業増や昇給による所得上限オーバー」です。事前の見積もりでは年収103万円以下と見込んでいたものの、年末時点で超過してしまった場合は、扶養から外す異動手続きを速やかに行わなければなりません。放置すると後日会社を通じて追徴課税が発生します。
途中就職・退職時の扶養申告の経緯と手続き&書き損じの対処法
年の途中で就職や転職、あるいは退職をした場合、扶養申告の手続きには特別なステップが伴います。年の途中で再就職した場合は、前職から発行された「給与所得の源泉徴収票」の原本を現在の勤務先へ提出し、新しい会社で年末調整用の扶養申告書を改めて作成します。
年途中に退職して再就職していない場合は、会社での年末調整が受けられないため、翌年2月〜3月の確定申告を通じて扶養控除を適用する流れとなります。
万が一、紙の申告書で書き損じが発生した場合は、修正テープや修正液を使わず、誤記した箇所に二重線を引き、余白に正しい情報を記入するのが公的書類の原則的な修正ルールです(訂正印の押印は現在原則不要となっています)。
【扶養親族等申告書の書き方】に関するよくある質問(FAQ)
Q1:配偶者の見込み所得額は「手取り額」で記入するのですか?
A1:いいえ、手取り額ではありません。税金や社会保険料が引かれる前の「総支給額(年収見込み)」から、給与所得控除を差し引いた「所得金額」を記入します。例えば年収100万円見込みの場合、控除額55万円を引いた「45万円」が所得見積額となります。
Q2:マイナンバーは毎年必ず記入しなければいけませんか?
A2:会社がすでにマイナンバーを把握・保管しており、申告書への記載を省略する運用をとっている場合は記入不要です。勤務先から配布される記入要領の指示に従ってください。
Q3:提出期限に間に合わなかった場合はどうすればいいですか?
A3:勤務先の最終処理に間に合わない場合、その年の年末調整では扶養控除が反映されません。その際は、年明けに発行される源泉徴収票をもとに、自身で確定申告を行うことで払いすぎた税金の還付を受けられます。
まとめ:控除漏れをゼロにして手取りを守るための最終チェック
扶養親族等申告書は、手取り額を左右する極めて実用性の高い税務書類です。家族のアルバイト収入や年金受給状況、各種控除の該当有無を正しく洗い出し、期限内に提出することが何よりの防衛策になります。
記入内容に不安がある場合は、前年の源泉徴収票や給与明細を手元に用意し、所得計算シミュレーションを活用しながら正確な数値を導き出しましょう。小さな確認の積み重ねが、確実な税金負担の適正化につながります。 (出典: 扶養 親族 等 申告 書 書き方(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。