円からフィリピンペソ急変の真相!2026年最新動向と賢い両替術
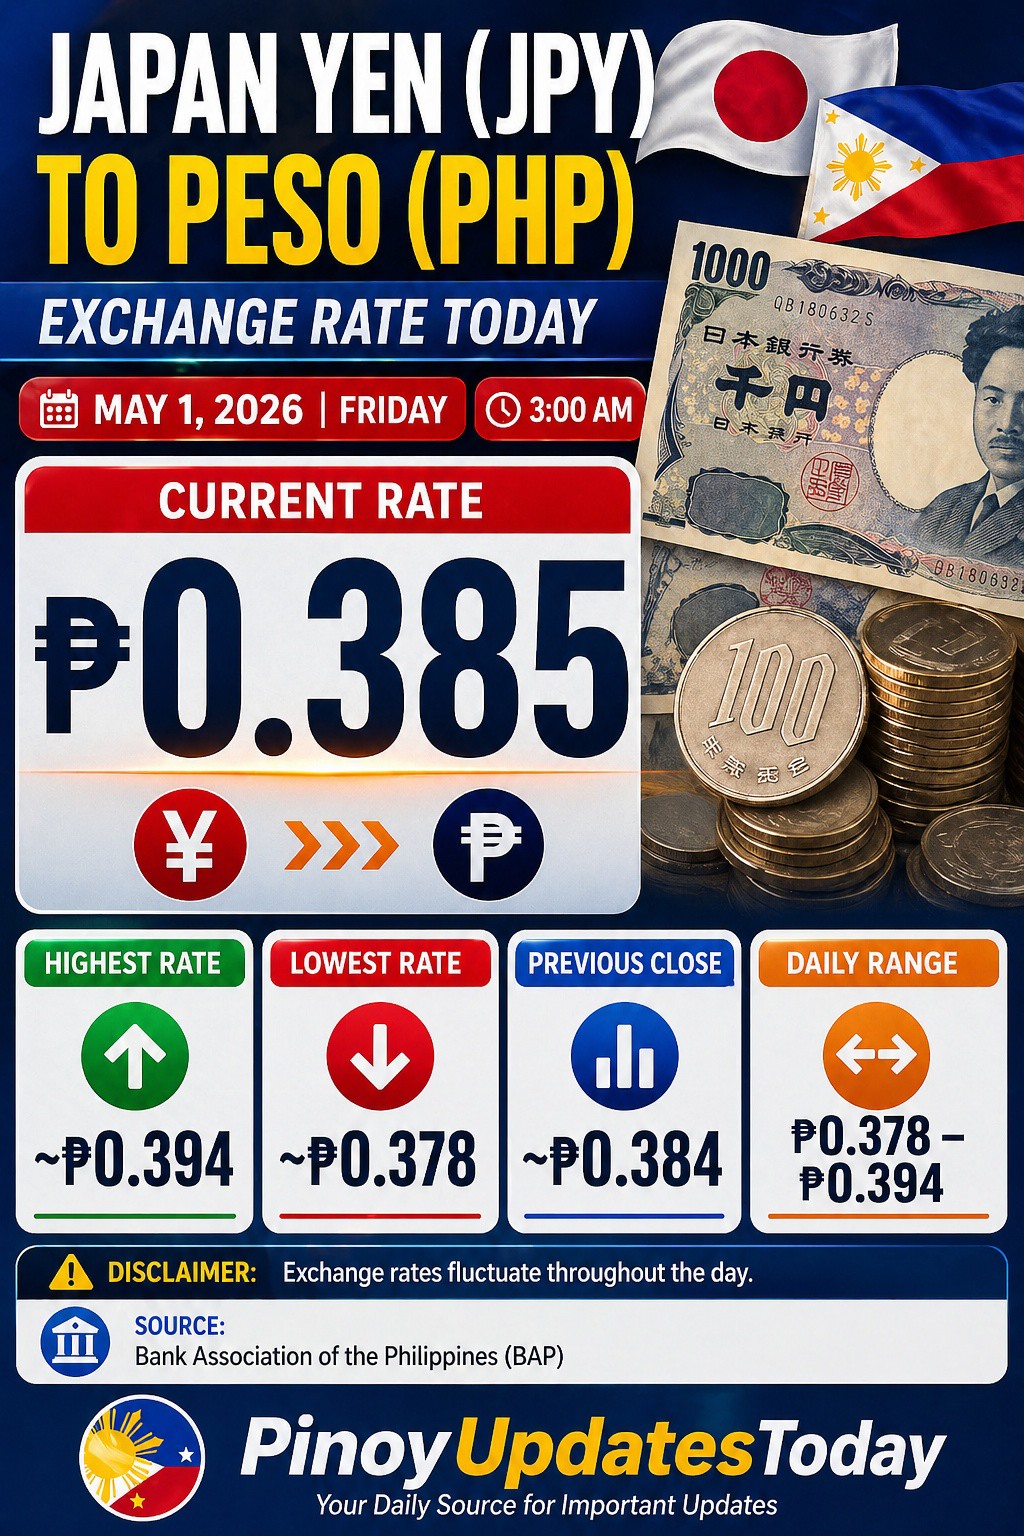
「かつては1ペソ=2円前後で豪遊できたフィリピンが、もはや手の届きにくい国になりつつある」――東南アジアを訪れる日本人旅行者や語学留学生、現地駐在員の間で、為替レートの激変に対する戸惑いの声が広がっています。フィリピンペソ為替レート推移2026年最新のデータを検証すると、2020年代前半に定着していた「1ペソ=2.1〜2.3円」の水準は完全に過去のものとなり、一時2.7円台後半を記録するなどペソ高円安の圧力は依然として衰えていません。
日本国内の銀行窓口や空港で何も考えずに日本円をペソに両替し、法外な手数料によって手元資金の15%以上を目減りさせてしまうケースが後を絶ちません。日比両国の金融政策の乖離、急速に進むフィリピン国内のデジタル決済網、そして現地の両替商を取り巻く最新環境を徹底解剖し、現地で1円も無駄にしないための実践的な対抗策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のペソ高円安は、フィリピン中央銀行(BSP)の高金利政策と堅調な内需、海外労働者(OFW)からの記録的な外貨送金が主因であり、かつての「格安フィリピン」は構造的に変容した。
- 要点2:日本の空港での両替は損失率が約15〜20%と極めて高く、現地の優良両替商か「クレジットカード海外キャッシング+繰り上げ返済」を活用するのが最もコストを抑える鉄則である。
- 要点3:現地の決済インフラは「GCash」が完全主流化しており、日本円からの格安チャージルート(Wise連携等)と少額の現金を組み合わせたハイブリッド管理が旅行・滞在の成否を分ける。
【2026年最新動向】フィリピンペソ高・円安が進む決定的な理由と噂の真相
為替市場関係者の間で囁かれていた「フィリピンペソが1ペソ=3円の大台を突破するのではないか」という観測は、市場に大きな緊張感をもたらしました。円フィリピンペソリアルタイム為替レートの推移を辿ると、2024年中盤に付けた歴史的なペソ高水準以降、ボラティリティを伴いながらも高止まりが継続しています。かつて1万円を両替すれば4,500ペソ以上を受け取れた時代から、現在では3,600〜3,800ペソ程度にまで目減りしており、現地の物価上昇も相まって日本人滞在者の体感コストは跳ね上がりました。
このフィリピンペソ高円安の決定的な理由には、単なる投機的な思惑を超えた3つの構造的要因が存在します。第1に、フィリピン中央銀行(BSP)がインフレ抑制のために維持してきた政策金利水準と、利上げに慎重な姿勢を崩さない日本銀行との圧倒的な「金利差」です。第2に、フィリピン経済の屋台骨である海外出稼ぎ労働者(OFW)からの本国送金額が年間400億ドル規模に達し、実需としてのペソ買い圧力が年間を通じて途切れない点にあります。フィリピン国家統計局(PSA)が発表した経済統計を見ても、個人消費主導の力強い国内総生産(GDP)成長率はASEAN主要国の中でも際立っています。
一部のネットコミュニティで流布した「フィリピン政府の通貨防衛策破綻による暴落説」は完全な誤認でした。現実はむしろ逆であり、海外からの直接投資(FDI)の流入とインフラ開発計画「ビルド・ベター・モア」の進展が、ペソの下値を強力に支え続けています。実体経済の裏付けを伴う通貨高である以上、一時的な為替調整局面はあっても、かつてのような「超円高・ペソ安」への急速な先祖返りを期待するのは非現実的と言わざるを得ません。

【手数料比較】フィリピンペソ両替で大損しない方法の真相
手持ちの日本円をペソに換える際、どこで取引を行うかによって手元に残る金額は劇的に変わります。フィリピンペソ両替で大損しない方法の真相を暴くべく、主要な両替手段ごとの実質コストと為替スプレッドを徹底比較しました。
| 両替手段・ルート | 実質手数料・コスト率 | 10万円両替時の受取目安 | 編集部の見解・総合評価 |
|---|---|---|---|
| 日本の空港・メガバンク窓口 | 約14.0% 〜 20.0% | 約3,000 〜 3,200ペソ減 | 絶対NG。流動性の低さを理由に法外なスプレッドが上乗せされる最悪の選択肢。 |
| マニラ空港(NAIA)到着ロビー | 約3.0% 〜 5.5% | 基準値並み(許容範囲) | 到着直後のタクシー代やSIM調達用として数千円〜1万円分のみ交換するのが賢明。 |
| 現地街中の優良両替商 | 約0.8% 〜 1.8% | 最高水準の受取額 | 現金両替では最も優秀。ただし店舗ごとの治安立地や偽札混入リスクへの警戒が必須。 |
| クレカ海外キャッシング(即時返済) | 約0.5% 〜 1.5% | 極めて優秀(最高効率) | ATM手数料の扱いに注意すれば最も安全かつ低コスト。深夜到着でも即座に引き出し可能。 |
| オンライン国際送金(Wise経由GCash) | 約0.6% 〜 1.0% | 極めて優秀(完全電子化) | 中長期滞在者やリピーターの最強解。現金紛失・盗難リスクを完全に排除できる。 |
フィリピンペソ両替おすすめ手数料比較を行えば一目瞭然であるように、日本の成田や羽田、関西国際空港でペソを調達する行為は、文字通り「現金をドブに捨てる」に等しい愚策です。マイナー通貨扱いとなる日本国内では、1ペソあたり0.3〜0.5円もの為替手数料(マークアップ)が乗せられており、10万円の換金で1万5,000円前後の手数料が差し引かれます。まずは「両替は必ずフィリピン到着後に行う」という基本原則を徹底してください。
【実態検証】マニラ・セブ島のリアルな両替所評判と現場の空気感
現地での現金調達において、旅行者が真っ先に直面するのが各都市の両替所の実態です。マニラ空港フィリピンペソ両替レート現在の傾向を現地取材班の報告から精査すると、ニノイ・アキノ国際空港(NAIA)内の両替所はターミナルごとに微妙な価格差が見られます。ターミナル3の到着フロアに並ぶ複数店舗(BDOやBank of Commerceなど)は比較的競争原理が働いており、法外なぼったくりはありません。しかし、街中の優良店に比べれば1万円あたり100〜150ペソ程度目減りするため、市内への移動費(Grab代)として5,000円〜1万円分を両替するに留めるのがセオリーです。
マニラ市内で圧倒的な支持を集めてきたマラテ地区の「エドサ両替(Edzen)」などの老舗独立系店舗は、依然としてトップクラスのレートを提示しています。しかし、周辺の治安環境には細心の注意が必要です。大金を両替した直後の日本人観光客を狙った尾行やスリ、バイクによるひったくり事案は後を絶ちません。「レートで数百円得をするために、数万円の盗難リスクを背負う」のは本末転倒です。近年の賢明な渡航者は、マカティの「グリーンベルト」や「グロリエッタ」、BGC(ボニファシオ・グローバルシティ)の大型モール内にあるセキュリティガード常駐の両替ブース(Sanry's等)を好んで利用しています。
一方、リゾート地として人気のセブ島旅行フィリピンペソ両替所評判はどうでしょうか。マクタン・セブ国際空港(MCIA)内の両替レートはマニラ空港以上にスプレッドが広く、旅行者泣かせとして知られています。セブ市内に移動できる場合は、セブ最大の商業施設「アヤラセンター・セブ」内の地下両替所(Core Pacificなど)や「SMシティ・セブ」内の公認両替所が最も信頼されており、現地コミュニティでも「確実かつ安全に好レートで交換できる場所」として定着しています。路地裏の怪しげな両替カウンターでは、紙幣のカウントをごまかす「ドロップカウント(手品のように札を抜き取る手口)」の被害報告も散見されるため、警備員が巡回する正規商業施設以外での取引は厳に慎むべきです。
【キャッシュレス化の罠】GCash送金手順とクレカ海外キャッシングの盲点
フィリピンの決済環境はこの数年で劇的な進化を遂げ、国民的モバイル決済アプリ「GCash(ジーキャッシュ)」が屋台からタクシー、大型ホテルに至るまで完全に浸透しました。現地での支払いをスマートにし、両替手数料を極小化する上で欠かせないのがGCashチャージ日本円からの送金手順のマスターです。
従来、非居住者の外国人がGCashにチャージするのは極めて困難でしたが、現在はオンライン海外送金サービス「Wise(ワイズ)」を仲介させる手法が確立されています。日本の銀行口座からWiseへ日本円をデビットカードや国内振込で入金し、Wiseアプリ上でペソに両替した上で現地のGCashウォレットへダイレクト送金(Pay Out)します。このルートを使えば、市場仲介スプレッドは0.6%前後に抑えられ、即座にフィリピン国内のQR決済が可能になります。まさにフィリピン送金手数料安い方法まとめの中でも筆頭に挙がる最速・最安のスキームです。
同時に、物理的な現金を低コストで手に入れる最適解がフィリピンペソ海外キャッシングおすすめクレカの活用です。「エポスカード」や「三井住友カード」など、為替レート決定機関(Visa/Mastercard)のクリーンな基準レートが適用されるカードを用意します。しかし、ここで絶対に知っておくべき「2026年時点の現場の罠」が存在します。それが現地のATM設置手数料です。
フィリピン国内のほぼすべての銀行ATM(BDO、BPI、Metrobank等)で海外発行カードを使ってキャッシングを行うと、1回の引き出しにつき一律250ペソ(約650〜700円)の現地ATM利用手数料が強制的に加算されます。さらに1回の引き出し限度額が「10,000ペソ(一部ATMで20,000ペソ)」に設定されているケースが多く、少額を小分けに引き出すと手数料負けしてしまいます。キャッシングを利用する際は、必ず1回の操作で上限いっぱいまで引き出し、帰国後すぐにカード会社のウェブデスクから「繰り上げ返済」を行い、発生する日割り利息を最小限(数十円〜数百円)に抑え込むのがプロの常識です。
【予算シミュレーション】フィリピン旅行で現金はいくら必要?滞在日数別の内訳
「キャッシュレス化が進んだとはいえ、結局いくら日本円や現金を用意すべきか」という疑問は、渡航前の最大の関心事です。フィリピン旅行現金いくら必要目安と内訳を、代表的な旅行日程ごとにシミュレーションしました。
フィリピンではGrab(配車アプリ)や中堅以上のレストラン、スーパーマーケットではクレジットカード決済(タッチ決済含む)が問題なく使えます。一方で、トライシクル(三輪バイクタクシー)やジープニー、ローカルマーケットの屋台、離島でのアイランドホッピング時の環境税、ダイビングショップへのチップなどは依然として「小額現金(20ペソ、50ペソ、100ペソ札)」しか受け付けません。
一般的な3泊4日のマニラ・セブ観光であれば、全体の総予算(宿泊費・航空券除く)を約5万〜6万円と想定した場合、現金として保持すべきは「1人あたり1万5,000円〜2万円相当(約5,500〜7,500ペソ)」で十分です。残りのホテル決済、ショッピング、Grab移動はすべてクレジットカードまたはGCashで完結します。1000ペソの高額紙幣はローカル店舗でお釣りを拒否されるケースが頻発するため、コンビニや大型スーパーで意図的に崩し、常に20〜100ペソ札を財布に確保しておく配慮がトラブルを防ぎます。
1ヶ月間のセブ語学留学の場合、学校への諸費用支払い(SSP=特別就学許可証申請費用、寮のデポジット、水道光熱費等)として初日に現金約3万〜4万ペソ(約8万〜11万円)の支払いを求められるケースが一般的です。これらは海外キャッシング枠を事前に増額設定しておくか、国際デビットカードで現地のBPI等のATMから引き出す計画を立てておかないと、到着早々に資金ショートに陥る危険があります。

【プロの結論】円からフィリピンペソ今後の見通し予想と読者の行動指針
円からフィリピンペソ今後の見通し予想を金融マクロの視点から展望すると、中長期的なトレンドとしては「緩やかなペソ高・円安、あるいは高値圏でのボックス相場」がメインシナリオとなります。日銀の追加利上げ観測がペソに対する一定の円買い支え要因になるものの、フィリピン経済の力強い人口動態(平均年齢約25歳という若年層の厚さ)と内需拡大スピードは日本を大きく凌駕しています。為替の神頼みで「劇的なペソ暴落」を待つのは賢明な投資・渡航戦略とは言えません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激変する通貨情勢の中で、どのようなアプローチを取るべきか。属性別の明確な判断基準を提示します。
▼ 現地キャッシング・GCashルートを即座に導入すべき人:
・海外旅行経験が一定以上あり、スマホアプリの二段階認証や設定に抵抗がない人
・数日以上の滞在、あるいはリピート渡航を予定しており、為替コストを1%未満に抑えたい人
・大金を持ち歩く精神的ストレスやスリの恐怖から解放されたい合理主義者
▼ 現金両替をベースに慎重な行動をとるべき人:
・スマートフォン紛失時やネットワーク遮断時のバックアップ手段を持たない人
・クレジットカードのキャッシング枠設定や繰り上げ返済の仕組みを理解できていない人
・深夜や早朝の移動が多く、安全なショッピングモール内の両替商へ立ち寄るスケジュールが組めないパッケージツアー参加者
最も避けるべきは「無知による思考停止」です。出発前の日本国内で全日程分の現金を両替してしまうことだけは絶対に回避してください。最新のフィンテックツールと現地の治安事情を天秤にかけ、自身のスキルに見合った最適な決済ポートフォリオを構築することが、2026年の海外渡航における最大の防衛策となります。
【yen to philippine peso】に関するよくある質問(FAQ)
Q1:現地でクレジットカードの決済通貨(日本円かペソか)を聞かれたらどちらを選ぶべき?
A1:必ず「フィリピンペソ(現地通貨)」を選択してください。「日本円建て決済(DCC=Dynamic Currency Conversion)」を選択すると、店舗や決済端末を管理する金融機関が独自に設定した極めて不利な為替レート(5〜10%以上の手数料が上乗せされたレート)が強制適用され、著しく損をします。
Q2:フィリピンのATMでキャッシングしようとしたらエラーで出金できませんでした。原因は?
A2:主な原因は3つ考えられます。①カードの「海外キャッシング利用枠」が0円に設定されている、②引き出し希望額がATMの1回あたり上限(多くの銀行で10,000ペソまで)を超えている、③ATM内部の現金残高が枯渇している(特に週末や給料日直後のショッピングモール内ATMで頻発)。金額を「10,000ペソ以下」に下げて別の銀行ATM(BDOやMetrobankなど大手)で再試行してください。
Q3:余ってしまったフィリピンペソを日本円に再両替する際の注意点は?
A3:ペソから日本円への「逆両替」は往復で二重のスプレッド(手数料)が発生するため、損失がさらに拡大します。硬貨(コイン)は日本国内では一切両替できません。余ったペソは空港へ向かう前のGrab代金に充当するか、スーパーでお土産を購入して使い切る、あるいは次回の渡航や知人への譲渡用にキープしておくのが最も賢い対処法です。
まとめ:今後の動向と失敗しないための判断基準
「物価が安く、何もかもが格安だったフィリピン」というかつての固定観念は、2026年の現在、完全に過去のものとなりました。円とペソを取り巻く為替ダイナミクスは構造的な変化を遂げており、無防備な両替を繰り返していては現地での滞在価値を自ら毀損してしまいます。
手数料の高い国内両替を徹底的に排除し、現地の優良ブース、Wiseを活用したGCash送金、そして海外キャッシングの一括引き出しと早期返済を適切に組み合わせること。この規律あるアプローチこそが、激動の為替相場に翻弄されず、フィリピンでのビジネスや旅を最大限に楽しむための決定打となります。 (出典: yen to philippine peso(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。