貸方と借方の違いを完全攻略!左右の配置理由と絶対忘れない裏ワザ
簿記の学習をスタートさせた人が、ほぼ例外なく最初の数時間で直面するのが「貸方(かしかた)」と「借方(かりかた)」の壁です。「どっちが右で、どっちが左なのか」「銀行からお金を借りたのに、なぜ『借方』ではなく『貸方』に書くのか」――。頭の中で漢字の意味と配置が衝突し、混乱のあまりテキストを閉じてしまった経験を持つ人は少なくありません。
日本商工会議所のネット試験(CBT方式)が完全に定着した2026年現在、企業のDX化やインボイス制度・電子帳簿保存法の実務定着に伴い、ビジネスパーソンが身につけるべき必須教養として簿記の価値はかつてない高まりを見せています。しかし、入口である貸借の概念でつまずいてしまっては、その先にある財務諸表の読解など到底望めません。本稿では、初心者を悩ませ続ける左右の配置理由から、絶対に忘れない記憶の裏ワザ、そして仕訳を機械的に解き明かす黄金ルールまで、取材データと歴史的背景を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借方は「左」、貸方は「右」。「り(左へ流れる)」と「し(右へ流れる)」のひらがな筆順ルールを使えば一瞬で判別できる。
- 要点2:漢字が持つ「借りる・貸す」の意味に囚われるのは最大の罠。明治期の翻訳に由来する歴史的経緯を理解し、現代では「単なる左右の座標記号」と割り切ることが挫折を防ぐ秘訣である。
- 要点3:資産・負債・純資産・費用・収益の「5大要素のホームポジション」と「貸借平均の原理」さえ把握すれば、2026年の簿記検定でも実務でもノータイムで正確な仕訳が切れる。
【初心者の罠を暴く】借方と貸方は左右どっち?一撃で覚える裏ワザと由来の真相
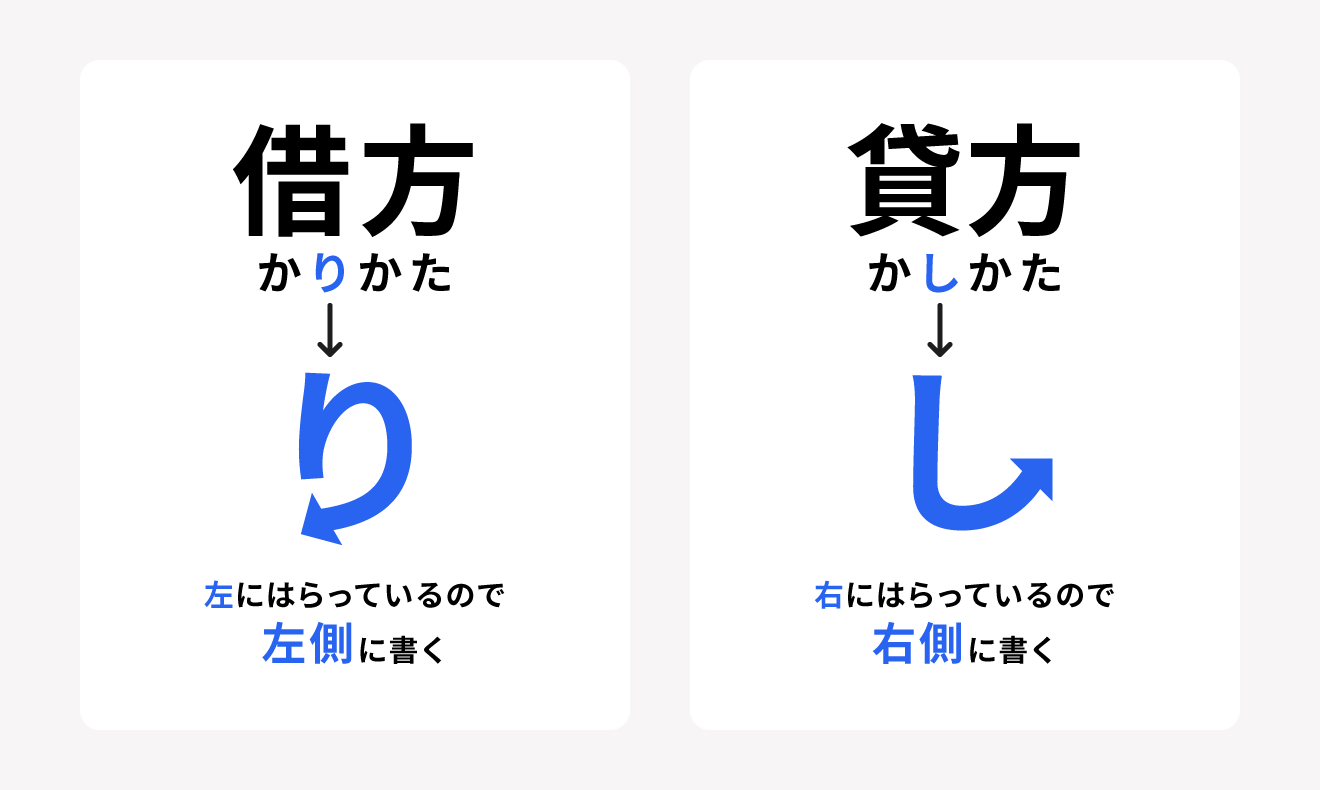
「借方は左、貸方は右」。結論は極めてシンプルですが、試験本番や実務の現場で緊張すると、ふと「どっちだったか」と迷いが生じるものです。この初歩的な迷いを脳内から永久に消し去るための最も確実な手法が、ひらがなの筆順に着目した視覚的記憶法です。
「借方」をひらがなで書いたときの「かりかた」。「り」の最後の一画は、左側へ払う形状をしています。一方、「貸方」の「かしかた」の「し」は、下部から右側へ向かって払う形状をしています。この文字の払いの方向と配置をリンクさせるだけで、迷った瞬間に指先を動かせば0.5秒で「借方=左」「貸方=右」と即答できるようになります。
では、そもそも一体なぜこのような紛らわしい名称と左右の配置が定着したのでしょうか。その真相を突き詰めるには、15世紀のイタリア・ヴェネツィアと、明治初期の日本へ時計の針を戻す必要があります。
近代複式簿記の父と呼ばれる数学者ルカ・パチョーリが1494年に著した書物では、取引の記録においてイタリア語の「Debito(借金・債務)」と「Credito(信用・信条)」が用いられました。当時の商人たちにとって、帳簿とは「誰にいくら貸していて、誰からいくら借りているか」という人為的な貸借関係を記録する台帳そのものだったためです。
これを明治6年(1873年)、福澤諭吉がアメリカの商業学校の教科書を翻訳して出版した『帳合之法(ちょうあいのほう)』において、英語のDebitを「借ル方」、Creditを「貸ス方」と直訳しました。当時は銀行の視点から「顧客にお金を貸している状態(貸出金)」や「顧客からお金を預かっている状態(借入金)」を整理するために適した訳語だったのですが、企業活動全般を記録する現代の複式簿記へと進化する過程で、単語の意味と取引の実態が乖離してしまったのです。つまり、現代の会計学において「借」「貸」の漢字そのものに深い意味はなく、単に「左側を示す記号=借方」「右側を示す記号=貸方」というラベルに過ぎないという事実を、まずは頭に叩き込む必要があります。

【実態検証】受検者の生の声が明かす「挫折の分岐点」と現場のリアル
大手資格予備校が実施した受講生アンケートや、SNS上のコミュニティ(Xや質問投稿サイト)に寄せられる悲痛な相談を分析すると、簿記学習者の約7割が学習開始から2週間以内に「借方と貸方の処理」で強烈な認知的葛藤を抱えている実態が浮き彫りになります。
知恵袋やSNSに投稿された代表的な学習者の告白には、次のようなものがあります。
「銀行から融資を受けて100万円が口座に振り込まれた。お金を『借りた』のだから借方に書くのが自然だと思ったのに、解答を見たら借入金は貸方に書かれていた。意味が分からずパニックになった」
「商品を掛けで売り上げたとき、代金を後から受け取る権利なのに、なぜ『売掛金』が借方(左)に来るのか。言葉のニュアンスと配置が完全に逆転していて脳が拒絶反応を起こす」
日本商工会議所が公表している検定データによると、2024年から2026年にかけて日商簿記3級のCBT(ネット試験)受検者数は年間30万人規模で高止まりしており、合格率は概ね35%〜45%前後で推移しています。不合格となった受験者の答案分析において極めて顕著な傾向が、「仕訳問題における左右の逆転ミス」です。配点35点分を占める第1問(仕訳問題15問)において、勘定科目名は完璧に合致しているにもかかわらず、貸借を左右逆に配置したために大量失点し、涙を飲む受験生が後を絶ちません。
現場の指導歴20年を超える大手専門学校の専属講師は、取材に対して次のように語っています。
「初心者が脱落する最大の原因は、日本語の辞書的意味で会計を解釈しようとすることにあります。簿記は言語ではなく、一種のプログラミング言語や数学の座標軸に近いシステムです。『借りたから借方』という思考の回路を完全に遮断し、構造で処理する癖をつけられるかどうかが、最初の関門となります」
複式簿記の基本ルール|5大要素のホームポジションと「貸借平均の原理」
では、言葉の意味に頼らず、いかにして仕訳を完璧に導き出すのか。その核となるのが「ホームポジション(定位置)」の概念です。
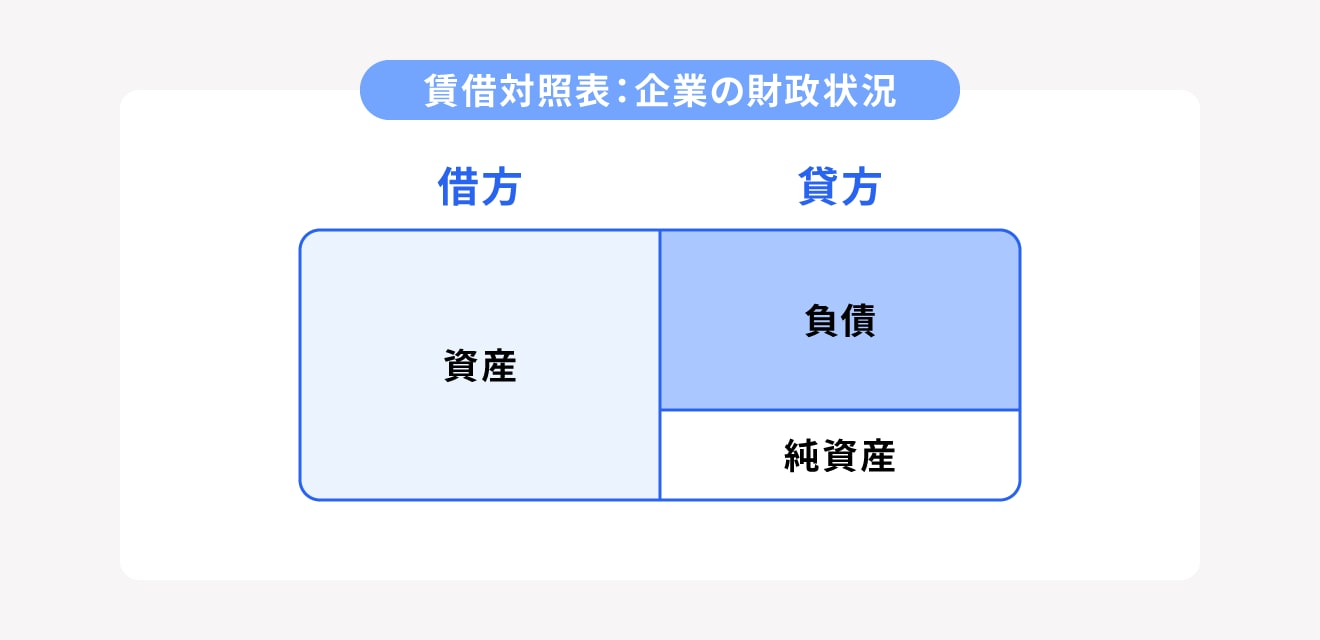
すべての企業活動・取引は、以下の「5つの基本要素」に分類されます。そして、この5つの要素には、財務諸表上であらかじめ定められた定位置(ホームポジション)が存在します。
【左側(借方)が定位置の要素】
1. 資産(現金、預金、売掛金、建物、備品など)
2. 費用(仕入、給料、家賃、水道光熱費、支払手数料など)
【右側(貸方)が定位置の要素】
3. 負債(買掛金、借入金、未払金など)
4. 純資産[旧・資本](資本金、利益剰余金など)
5. 収益(売上、受取利息、受取手数料など)
仕訳を切る際の絶対的な基本ルールは驚くほどシンプルです。「要素が増加したときはホームポジションに書き、減少したときはその逆側に書く」。これ以外の例外は一切存在しません。
たとえば、現金(資産)が手元に入ってきた(増加した)なら、資産のホームポジションである「左側(借方)」に書きます。逆に、家賃を現金で支払って手元の現金が減った(減少した)なら、ホームポジションとは逆の「右側(貸方)」に現金を配置します。
そして、複式簿記が世界の共通言語として君臨し続ける所以が「貸借平均の原理(たいしゃくへいきんのげんり)」です。1つの取引を原因と結果の2つの側面から捉え、借方と貸方に同額ずつ記録するため、どれほど複雑な取引を何千回繰り返しても、帳簿全体の「借方の合計金額」と「貸方の合計金額」は寸分狂わず一致します。もし1円でも左右の合計がズレていれば、どこかで記録ミスが起きていることが瞬時に判明する――これこそが、500年以上前に完成された複式簿記の美しき自己検証メカニズムなのです。
【徹底比較】勘定科目一覧まとめと5大要素の完全対照データ
学習者が日商簿記3級および実務で頻出する代表的な勘定科目を正確に整理できるよう、5大要素の定位置と増減ルール、2026年現在の検定および実務における重要度を比較表にまとめました。
| 項目(会計要素) | ホームポジション(増加時の位置) | 一般的な基準・代表的な勘定科目 | 編集部の見解・評価(2026年出題動向) |
|---|---|---|---|
| 資産(B/S) | 借方(左側) ※減少時は貸方へ | 現金、当座預金、売掛金、商品、備品、立替金 | 仕訳問題の全問に絡む最重要基盤。キャッシュレス決済に伴う「電子記録債権」等の出題頻度が高水準。 |
| 負債(B/S) | 貸方(右側) ※減少時は借方へ | 買掛金、借入金、未払金、預り金、前受金 | 「将来お金を支払う義務」。「借入金」の貸方計上は初心者の引っ掛かり率No.1であり、最優先の矯正対象。 |
| 純資産(B/S) | 貸方(右側) ※減少時は借方へ | 資本金、資本準備金、利益剰余金 | 資産から負債を差し引いた正味財産。配当や増資の取引で頻出。勘定科目数が少なく得点源にしやすい。 |
| 費用(P/L) | 借方(左側) ※取消・減少時は貸方へ | 仕入、支払家賃、給料、旅費交通費、減価償却費 | 収益を生み出すための犠牲・コスト。期末決算整理仕訳(減価償却や経過勘定)での配点比率が極めて高い。 |
| 収益(P/L) | 貸方(右側) ※取消・減少時は借方へ | 売上、受取利息、受取配当金、固定資産売却益 | 企業活動の成果。売上と売掛金の組み合わせは、第1問のみならず第3問(決算問題)の起点となる基幹科目。 |
この表を頭に思い描いたとき、左側に位置する「資産」と「費用」は、会社がお金を何に使って(費用)、今どんな形として手元に残しているか(資産)という「資金の運用形態」を示しています。一方で、右側に位置する「負債」「純資産」「収益」は、その活動原資をどこから調達してきたのか(借金なのか、出資なのか、稼いだ利益なのか)という「資金の調達源泉」を示しています。このマクロな構造さえ掴めば、機械的な丸暗記から完全に脱却することが可能です。
一般に知られていない盲点とネットの誤解|「言葉の意味」に惑わされるな
ネット上のQ&A掲示板や初学者向けブログでは、時に学習者を一層混乱させる誤った解説が散見されます。典型的な2つの誤解と、その背後にある認知の罠を解明します。
誤解①:「お金を借りたのだから、取引名に合わせて借方に『借入金』と書く」
これは初心者が最も陥りやすい認知のトラップです。銀行から100万円を借りて普通預金に入金された取引を考えてみましょう。
(借方)普通預金 1,000,000 /(貸方)借入金 1,000,000
「借」という字がついているにもかかわらず、なぜ借入金は右側(貸方)に鎮座するのか。それは、借入金が「後でお金を返済しなければならない義務」、すなわち「負債」だからです。負債の定位置は貸方(右側)です。一方、手元に増えたのは預金という「資産」であり、資産の定位置は借方(左側)です。文字の表記ではなく、「会社にとって財産が増えたのか、返済の義務を背負ったのか」という本質に着目しなければなりません。
誤解②:「売掛金はツケで売ったのだから、相手にお金を貸したようなもの=貸方?」
商品50万円を売り上げ、代金は後日回収とする「掛け取引」も混乱の温床です。
(借方)売掛金 500,000 /(貸方)売上 500,000
「掛取引で相手を信用して貸した」という主観的な感情で捉えると、売掛金を右側に置きたくなります。しかし、売掛金とは「将来確実に現金を受け取ることができる法的権利」であり、正真正銘の「資産」です。資産の増加である以上、左側(借方)に計上するのが絶対のルールです。そして右側の「売上」は、会社の努力によって獲得した「収益」(ホームポジションは右側)です。
心理学における「認知的整合性」の観点から言えば、人間の脳は日常用語のニュアンスに既存の知識を結びつけようと自動的に働いてしまいます。しかし、簿記の世界では日常用語の先入観を意図的に遮断し、「5大要素のどこに属するのか」という客観的ラベルへ変換する知的トレーニングが求められます。
日商簿記3級仕訳対策|2026年のCBT試験で即効性のある実践トレーニング
日商簿記3級のCBT試験では、PC画面上で勘定科目をプルダウン選択し、金額をテンキー入力するスタイルが採用されています。マウス操作とキーボード入力が交錯する環境下で、左右の配置ミスを物理的に防ぐための「3ステップ解法フレームワーク」を伝授します。
いかなる複雑な問題文であっても、以下の手順を厳格に守って思考を展開してください。
【ステップ1】取引の中から「最も分かりやすい資産(現金・預金など)」を特定する
取引の中に「現金」「当座預金」「普通預金」が含まれている場合、必ずそこから思考をスタートさせます。お金が出入りする動きは、誰にとっても最も直感的に把握しやすいからです。
【ステップ2】その資産が増えたか減ったかを確認し、左右を確定する
・お金が増えた → 資産の増加なので「左(借方)」に書く。
・お金が減った → 資産の減少なので「右(貸方)」に書く。
この時点で、仕訳の片側のシート(50%)が完全に埋まります。
【ステップ3】貸借平均の原理を使い、残った空きスペースに相手科目を配置する
片側の位置と金額が決まれば、残りの勘定科目は自動的に「もう一方の逆側」に入らざるを得ません。あとはその勘定科目が何であるかを問題文から読み取って当てはめるだけです。
たとえば、「備品30万円を購入し、代金は現金で支払った」という問題の場合:
1. 現金という分かりやすい資産に着目する。
2. 代金を支払ったので現金が減った。減少だから「右(貸方)」に「現金 300,000」と入力する。
3. 空いている「左(借方)」に、相手科目である「備品 300,000」を流し込む。
このルーティンを身体に染み込ませておけば、難解な決算整理仕訳に直面しても、左右の選択で立ち往生することは金輪際なくなります。
【プロの結論】会計思考が身につく人と挫折する人の決定的な違い
簿記の学習過程で挫折を経験する人と、驚くべきスピードで日商簿記2級・1級へとステップアップしていく人の決定的な違いは、「暗記の深度」ではなく「認知の切り替えスピード」にあります。
挫折する受講生は、個々の仕訳パターンを丸暗記しようとし、「この取引の時はどっちだっけ」と脳のワーキングメモリを浪費します。対照的に、短期間で高得点を叩き出す学習者は、取引を「資産・負債・純資産・費用・収益」という5つの箱が連動する“システム”として俯瞰しています。仕訳とは、会社という生命体の中を循環する血液(資金)の移動ログに過ぎません。貸方と借方の違いをマスターすることは、単なる資格試験のテクニックを超えて、資本主義社会におけるあらゆるビジネスモデルの血流を可視化する「最強の視力」を手に入れることと同義なのです。
【貸方 と 借方 の 違い】に関するよくある質問(FAQ)
Q1:英語表記の「Debit」と「Credit」が、なぜ「Dr.」「Cr.」と略されるのですか?
A1:英語のDebit(借方)とCredit(貸方)の省略形に「r」が含まれているのは、中世ラテン語の動詞形に由来するためです。借方はラテン語の「Debitor(債務者として支払う義務がある人)」、貸方は「Creditor(債権者として信じる人)」の頭文字と語尾を取って「Dr.」「Cr.」と表記される慣習が形成され、国際会計基準(IFRS)や米国基準の現場でもそのまま使われています。
Q2:仕訳の左右の金額がどうしても一致しない場合、実務ではどう処理するのですか?
A2:実務において左右の金額が一致しない仕訳は、会計ソフトの仕様上、システムに入力・登録すること自体が不可能です(エラーで弾かれます)。原因の99%は、数字の桁間違いや入力漏れ、消費税の端数処理ミスです。万が一、決算期末の試算表段階で原因不明の残高不一致が生じた場合は、一時的に「現金過不足」や「雑損失・雑収入」などの調整勘定で仮処理した上で、過去の伝票や銀行取引明細を遡って徹底的に原因を突き止めます。
Q3:2026年の日商簿記3級CBT試験において、左右を間違えて入力した場合の部分点はありますか?
A3:結論から言えば、部分点は一切ありません。日商簿記検定の仕訳問題は、借方・貸方の勘定科目およびそれぞれの金額が完全に一致して初めて1問分の配点(各問2〜3点)が付与されます。勘定科目名が合っていても左右が逆であれば0点処理となるため、見直し時には「左右の配置」と「金額のゼロの数」を最優先で確認することが合格への鉄則です。
まとめ:左右のルールを味方につけてビジネスの共通言語をマスターする
「借方は左、貸方は右」。一見すると無味乾燥なこの配置ルールは、数世紀にわたり世界中の商人や会計士たちが、富の移動を過不足なく記録するために磨き上げてきた人類の叡智の結晶です。「り」と「し」のひらがな筆順で直感的に位置を特定し、「5大要素のホームポジション」で増減を機械的に捌く。この2つの武器を手に入れた今、貸方と借方の違いはもはや恐れるに足りないハードルへと変わったはずです。
2026年というデジタルとAIが企業の財務数値を瞬時に分析する時代だからこそ、その根底にある仕訳のメカニズムを人間の頭で直観・理解している人材の市場価値は際立ちます。日商簿記3級の合格はもちろんのこと、財務諸表を自在に読み解く次世代のビジネスリーダーを目指し、確かな自信を持って次の一歩を踏み出してください。 (出典: 貸方 と 借方 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。